
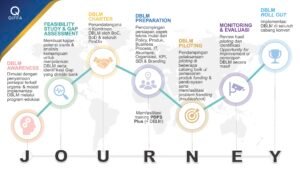
Industri perbankan terus menghadapi perubahan lingkungan bisnis yang semakin kompleks. Digitalisasi, perubahan perilaku nasabah, tuntutan efisiensi, dinamika regulasi, serta meningkatnya kebutuhan terhadap produk keuangan yang inklusif mendorong bank untuk mencari model bisnis yang lebih adaptif. Dalam konteks Indonesia yang memiliki sistem dual banking, keberadaan perbankan konvensional dan perbankan syariah bukan hanya merupakan dua pilihan sistem keuangan, tetapi juga dapat menjadi sumber sinergi dan leverage untuk memperkuat pertumbuhan industri perbankan secara keseluruhan. Konsep Dual Banking Leverage Model dapat dipahami sebagai pendekatan yang mengoptimalkan kekuatan, sumber daya, jaringan, teknologi, produk, dan basis nasabah dari ekosistem perbankan konvensional dan syariah secara sinergis, dengan tetap mempertahankan prinsip dan karakteristik masing-masing.
Apa Itu Dual Banking Leverage Model (DBLM)?
DBLM merupakan pendekatan strategis untuk menciptakan nilai melalui pemanfaatan dua ekosistem perbankan secara bersamaan baik conventional banking dan Islamic banking. Model ini tidak berarti menggabungkan prinsip operasional kedua sistem secara sembarangan. Sebaliknya, leverage dilakukan untuk memaksimalkan area yang memungkinkan terjadinya sinergi. Hal tersebut menjadi mudah dilakukan melalui teknologi dan digital banking, jaringan distribusi, customer acquisition, transaction banking, supply chain financing, pembiayaan sektor produktif, ekosistem UMKM, pengelolaan data dan analitik, pengembangan sumber daya manusia, infrastruktur operasional, dan pengembangan ekosistem halal. Maka, dengan pendekatan tersebut bank dapat memperluas market reach tanpa harus selalu membangun seluruh sumber daya dari awal.
DBLM semakin relevan karena perubahan kebutuhan nasabah atas layanan keuangan semakin dinamis. Nasabah tidak hanya mencari produk kredit atau pembiayaan, tetapi membutuhkan ekosistem layanan yang terintegrasi mulai dari pembayaran, investasi, pembiayaan, cash management hingga layanan digital. Di sisi lain perkembangan ekonomi syariah membuka peluang yang lebih luas, bukan hanya pada pembiayaan syariah, tetapi juga pada sektor halal, UMKM, pendidikan, kesehatan, pariwisata, perdagangan hingga pengelolaan dana sosial. Kondisi tersebut menciptakan peluang bagi bank untuk membangun strategi cross-ecosystem, yaitu memanfaatkan kekuatan masing-masing model bisnis untuk memperluas pasar dan menciptakan sumber pendapatan baru.
Empat Pilar Dual Banking Leverage
(Customer Leverage, Product & Ecosystem Leverage, Digital & Technology Leerage serta Regional & Instutional Leverage)
Melalui Customer Leverage bank dapat memanfaatkan basis nasabah yang telah dimiliki untuk memperluas penetrasi produk. Nasabah konvensional dapat diberikan akses terhadap produk syariah yang sesuai kebutuhannya, sementara nasabah syariah dapat memperoleh layanan perbankan yang relevan melalui ekosistem yang lebih luas. Strategi ini dapat meningkatkan customer lifetime value, customer retention, cross-selling; fee-based income; dan customer engagement.
Product & Ecosystem Leverage membuat sinergi tidak hanya dilakukan melalui produk individual, tetapi melalui pembangunan ekosistem. Salah satu contohnya dengan bisa melalui dengan membangun ekosistem UMKM halal, di mana bank dapat menyediakan pembiayaan, payment gateway, rekening bisnis, cash management, supply chain financing, hingga layanan digital. Dengan demikian, bank tidak hanya menjadi penyedia dana, tetapi menjadi financial partner dalam perjalanan bisnis nasabah.
Teknologi menjadi salah satu faktor terbesar dalam implementasi dual banking strategy. Digital & Technology Leverage menjadikan satu infrastruktur teknologi dapat dikembangkan untuk mendukung berbagai kebutuhan layanan, dengan tetap memastikan pemisahan dan kepatuhan terhadap karakteristik produk konvensional maupun syariah. Melalui pemanfaatan artificial intelligence, data analytics, open banking, (Application Programming Interface) API, mobile banking, digital onboarding, dan automated credit/scoring tentu dapat meningkatkan efisiensi sekaligus mempercepat pengembangan produk.
Bagi bank daerah tentu konsep ini memiliki potensi yang sangat besar. Regional & Institutional Leverage, bank daerah memiliki kedekatan dengan pemerintah daerah, pelaku UMKM, BUMD, sektor ekonomi lokal, dan masyarakat di wilayahnya. Kekuatan tersebut dapat dikombinasikan dengan pengembangan layanan syariah untuk menciptakan regional Islamic ecosystem. Ekosistem tersebut memungkinkan bank memperoleh manfaat bukan hanya dari lending atau financing, tetapi juga dari transaksi, dana pihak ketiga, cash management, payment, dan berbagai sumber fee-based income.
Aspek keuntungan bagi Bank Pembangunan Daerah (BPD), model ini dapat menjadi salah satu alternatif strategi untuk meningkatkan relevansi dan daya saing. BPD dapat mengembangkan pendekatan “One Regional Ecosystem, Multiple Banking Solutions”, di mana kebutuhan masyarakat dan pemerintah daerah dilayani melalui pilihan produk konvensional maupun syariah.
Walaupun memiliki peluang besar, DBLM memiliki sejumlah tantangan yang harus dihadapi dan diatasi seperti governance, risk management, human capital dan customer perception. Bank harus memastikan bahwa sinergi tidak mengaburkan perbedaan prinsip, struktur produk, maupun mekanisme pengelolaan antara perbankan konvensional dan syariah. Setiap produk dan aktivitas tetap harus memiliki kerangka pengelolaan risiko yang memadai, termasuk risiko kredit, likuiditas, operasional, teknologi, kepatuhan, dan risiko terkait karakteristik syariah. Dalam implementasi dual banking membutuhkan SDM yang tidak hanya memahami banking secara umum, tetapi juga memiliki pemahaman terhadap karakteristik produk syariah, regulasi, teknologi, dan kebutuhan nasabah. Tentu hal utamanya dengan strategi dual banking, bank harus melakukan komunikasi secara jelas agar nasabah memahami value proposition dari masing-masing produk.
Tahap berikutnya melalui pendekatan dual banking, bank tidak cukup hanya melihat konvensional dan syariah sebagai dua lini produk. Paradigma yang lebih strategis adalah membangun Dual Banking Ecosystem. Bank tidak sekadar menjual produk, tetapi membangun ekosistem yang menghubungkan Funding, Financing, Transaction, Payment, Investment, Digital Services hingga Business Ecosystem. Maka dengan membangun ekosistem setiap hubungan dengan nasabah dapat menghasilkan peluang bisnis yang lebih luas.
DBLM menawarkan perspektif baru dalam pengembangan industri perbankan Indonesia. Konvensional dan syariah tidak harus diposisikan semata-mata sebagai kompetitor, tetapi dapat menjadi dua kekuatan yang memberikan pilihan dan memperluas akses layanan keuangan. Kunci keberhasilannya bukan pada seberapa banyak produk yang ditawarkan, melainkan pada kemampuan bank dalam menciptakan sinergi, efisiensi, customer value dan ekosistem bisnis yang berkelanjutan.
Bank daerah harus mengambil peran lebih besar, karena pertanyaan strategisnya bukan lagi konvensional atau syariah, namun bagaimana kedua ekosistem tersebut dapat di-leverage untuk menciptakan pertumbuhan bisnis, inklusi keuangan dan nilai ekonomi daerah yang lebih besar?